



【贯通磷锂全链路】之四 —— 川恒股份(中国磷矿石新增产能兑现拆解)【SMM 分析】
 微信
 新浪微博
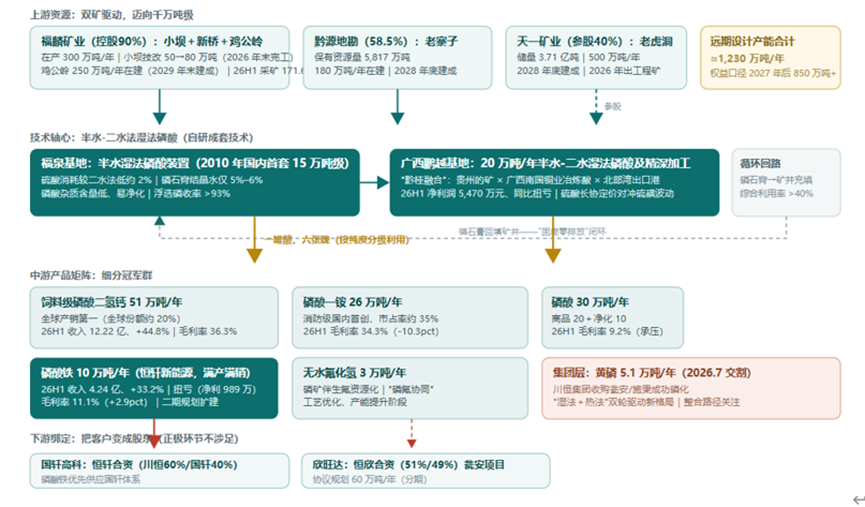
如果说云天化胜在资源体量,兴发集团胜在平台宽度,川发龙蟒胜在转型速度,那么川恒股份则将技术摆在第一位。
5.2 亿吨磷矿储量在磷化工巨头中并不突出,但依托独家半水‑二水湿法工艺,将磷酸浓度由传统二水法 25% 提升至 40%,实现同一矿山多重价值释放:全球饲料磷酸二氢钙龙头、毛利率 34.3% 的消防级磷酸一铵,以及与国轩高科绑定、满产满销的 10 万吨磷酸铁。
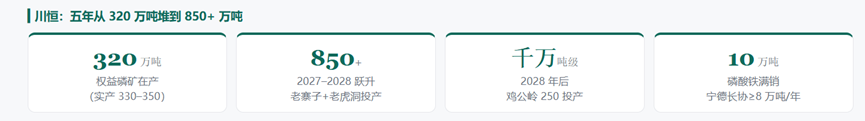
川恒不盲目追求磷矿绝对规模,坚守 “卖矿不如用矿”,五年推动可控磷矿产能从 320 万吨向 850 万吨以上迈进。磷化工产业链核心约束来自源头磷矿,而非后端磷酸、磷酸铁;磷矿维持紧平衡,成本底部刚性抬升,倒逼企业向上布局资源。读懂川恒,需要分清全国磷矿有效产能、规划产能、纸面产能之间的现实差距。
一.源头磷矿:丰而不富,开一年、少一年
1.1 磷矿供需紧平衡,价格中枢长期高位运行
中国磷矿储量 34.40 亿吨(2025 自然资源部口径),位居全球第二,但占全球储量仅 4.66%,平均品位 16.85%,仅为全球均值 1/3;中低品位矿占比 90.8%,高品位富矿稀缺,储采比回落至 34。国内磷矿 “总量大、品质一般”,属于消耗型资源。
2023年是中国磷矿石贸易结构的历史性拐点:此前是净出口国,2023年起转为净进口国,且进口量在2024H1首次突破98万吨、H2再破108万吨。2026H1出口端的3倍放量,短期是5/13埃及石油和矿产资源部宣布不再签订新磷矿石出口合同(既有长协除外)的"末班车效应",中长期是国内磷肥与磷酸铁锂产能扩张、把中国推向"全球磷化工品供应枢纽"的必然。SMM测算2026进口维持170–200万吨——进口矿只能补刀,救不了结构性短缺。
1.2 政策约束
磷矿 2016 年纳入战略性矿产,2026 年新《矿产资源法实施条例》落地,对磷矿实施探‑产‑供‑储‑销全链条管控,矿业权审批收紧。海外同样提升磷资源战略定位,磷酸盐逐步对标锂、稀土关键矿产。
1.3 纸面产能与现实投产的两年时差
据SMM 统计,2024‑2030 国内规划新增磷矿产能 4330 万吨/年,贵州占六成,但项目普遍延期约 2 年。川恒老寨子、老虎洞推迟至 2028 年底,鸡公岭延后至 2029 年末;环评安评、地质条件、矿安新规抬升矿山合规门槛。
但有两个缓冲垫:其一,老矿技改先兑现——小坝磷矿 50→80 万吨/年技改已取得安全生产许可证,辅助配套预计 2026 年末收尾,较原计划提前约半年,老矿挖潜跑在新矿前面;其二,"工程矿"机制——鸡公岭 2026 年即可出工程矿(建设期副产),正式建成前还有约三年"边建边出"的爬坡窗口。纸面延迟,不等于供给归零。
表观宽松需要打个折扣:纸面产能新增的兑现节奏普遍后移两年,磷矿石高景气的延续期比规划表暗示的更长——磷酸铁的磷源成本底部,有制度性和资源性的双重支撑。
二、技术轴心:半水‑二水法,一罐酸搭建多元产品矩阵
自研半水‑二水湿法工艺,一方面将磷酸浓度提升至 40%,大幅降低后续浓缩能耗;另一方面产出的半水磷石膏适配井下充填与改性利用。川恒选择改性 + 矿井充填消纳磷石膏,并未布局磷石膏制酸,与同行工艺路线形成明显区分。
企业践行一矿多产:高品位 A 层矿直接外售获取现金流;低品位 B 层矿深度加工,饲钙、消防磷酸一铵、商品磷酸、磷酸铁、氟化工五大产品共享酸中间品;磷石膏回填矿井,完成闭环,环保能力构筑现实产能壁垒。
业务上严守定位:上市公司仅做磷酸铁前驱体,不涉足磷酸铁锂正极,规避下游正极内卷。依靠稳定原料供给,在 2023‑2025 行业下行周期实现磷酸铁产线满产,跻身头部电池企业核心供应商。
三、产品矩阵:两个单项冠军打底,磷酸铁接棒第二曲线
3.1 饲钙:全球第一的现金牛
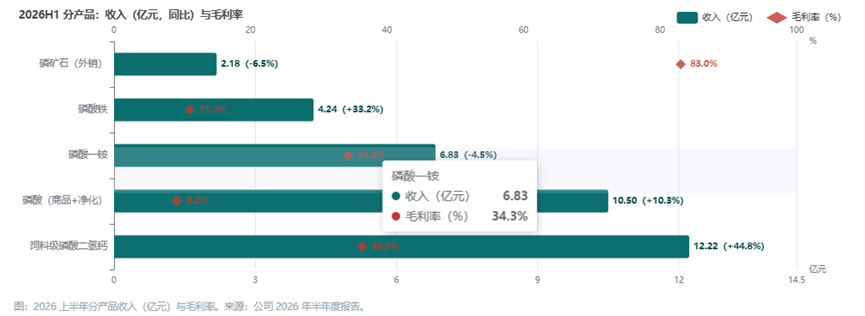
51万吨/年全球产销第一,海外需求拉动下涨价传导顺畅,2026H1收入12.22亿(+44.8%)、毛利率36.3%——现金牛,给了公司在内卷期的高度独立性。
3.2 磷酸一铵:消防级冠军
26万吨磷酸一铵以消防级见长(国内首创、市占率约35%),2026H1毛利率34.3%。
3.3 磷酸铁:在冬天建产能,在春天收订单
2021|高点签约:把客户变成股东9月与国轩合资恒轩新能源(川恒60/国轩40);12月与欣旺达协议恒欣矿业(51/49),瓮安"矿化一体"项目协议规划60万吨磷酸铁。两大协议合计规划约120万吨。
2023–2025|行业寒冬:逆势爬坡全行业加工费磨底、多数产能亏损。恒轩一期10万吨持续爬坡:磷酸铁收入2024年3.64亿→2025年7.32亿(+100.6%)。
2026|景气反转:满产满销+扭亏2026H1收入4.24亿(+33.2%)、净利989万(上年同期-2,535万)、毛利率11.1%;与宁德时代5年长协(年供不低于8万吨),入比亚迪、亿纬锂能体系。
两个细节值得放大——1.股权绑定先于订单绑定:国轩、欣旺达以合资方身份进场——产线从第一天起就有"保底客户";2.宁德长协锁定未来三年订单可见性。
规划与落地之间的折扣率:2021年两大协议合计规划约120万吨,五年后在产10万吨,与川发龙蟒"20万吨铁锂规划落地6万吨"如出一辙。规划是期权,不是产能;读磷化工企业的产能表,先在心里除以一个系数。反过来说,能落地并满销的那10万吨,含金量远高于纸面上的百万。
四、三条支线,三个期权
氟:3万吨/年无水氟化氢爬坡中,磷矿伴生氟的第二次变现,边际成本偏低,下游延伸含氟精细品、电解液添加剂、固态电解质;
锂:电池级P₂S₅(硫化物固态电解质核心原料)中试研发——若固态电池2027–2030年产业化,资源卡位有望与磷酸铁形成业绩时间接力;
集团黄磷:2026年7月川恒集团完成成功磷化(瓮安3.5+施秉1.6=5.1万吨/年)股权交割,"湿法+热法"双轮补齐——黄磷"两高"属性新增受限,集团化整合正是政策方向。
五、总结:资源紧平衡之下,技术转化能力决定企业价值
受资源禀赋与政策管控制约,国内磷矿新增供给释放偏慢,紧平衡格局延续,资源不再是简单的规模竞赛。
川恒依托半水‑二水工艺充分挖掘中低品位矿价值,多产品共享酸平台,实现固废闭环利用。以饲钙、消防级磷酸一铵作为现金基本盘,磷酸铁通过股权绑定锁定头部电池客户,专注前驱体、不涉足正极,规避下游内卷。
公司成长分阶段推进,短期看现有产品盈利与长协落地,中期等待矿山产能释放,氟、P₂S₅、集团黄磷构成远期业务期权。相较纸面储量与规划产能,矿石转化效率与项目实际兑现能力,才是其核心竞争力。
【贯通磷锂全链路|磷化工新能源产能布局解析专题】系列 之一・云天化(内含硫磺涨价产业链成本传导)|之二・兴发集团(内含湿热法磷酸价格博弈)|之三・川发龙蟒(工铵行业价值重构与供需格局深度拆解)|之四・川恒股份|待续


