



磷化工周评:节前调头期【SMM分析】
 微信
 新浪微博
|
品种 |
9/14 |
9/24 |
周度变化 |
本周节奏 |
|
磷矿石 30% |
1,021 |
1,021 |
0 / 持平 |
连续 19 日横盘,节前心态一般 |
|
26,850 |
27,350 |
+500 / +1.86% |
9/22 后调头,备货收尾 |
|
|
热法磷酸 |
8,150 |
8,250 |
+100 / +1.23% |
成本推动站住,节前让利空间收窄 |
|
湿法净化磷酸 |
8,350 |
8,200 |
-150 / -1.80% |
硫磺 + 硫酸双重让价 |
|
7,150 |
7,075 |
-75 / -1.05% |
库存高位,仅新能源托底,明稳暗降 |
一、品种速读
1.1 黄磷|9/22 调头,下游备货收尾
上周9/14-9/22 黄磷从 26,850 缓升至 27,500-27,600 元/吨,供给端挺价 + 成本端支撑驱动;本周9/22 起场内交投明显转淡,双节临近下游多已完成节前原料备货,实单交投与运输趋缓。
本周黄磷的核心叙事从"止跌反弹"切换到"调头收口"。节后关注两个变量:①下游热法磷酸 / 草甘膦/三氯化磷的节后刚需回补力度;②西南产区开工、平水期电价落地节奏。
1.2 磷酸(湿法 vs 热法)|成本剪刀差倒挂
湿法:硫磺 + 硫酸双重让价 + 华中新增产能落地,成本支撑 + 供应扩大双重压制。
热法:黄磷 + 焦炭支撑,被动上行至上限。两条路线的价格剪刀差已经倒挂(热法超湿法 100 -300元/吨),出货压力渐显,下周热法让价修复概率较高。
本周磷酸基差信号:黄磷暂稳但硫磺定价已枯,双节临近远途物流收紧,下游仅零星刚需补货。这种"原料两端定价权不对等 + 下游零星拿货"的状态,是节后调价的典型前置窗口。
1.3 工铵|挂牌稳、实单松,新能源托"量"不托"价"
本周工铵市场参考价 6500-6900 元/吨。,成交多以保底价为主,新能源价格高于农用但商谈一单一议。
本周工铵的隐性变化:农用需求几乎完全停滞已持续多周,新能源刚需托底是"流量"而不是"价格"。在秋季备肥情况偏淡 + 节前新能源订单商谈逐渐落地的背景下,工铵节后定价权仍然掌握在新能源买家手里。
二、成本端"剪刀差"正在倒挂修复
本周湿法酸原料成本回落、开工抬升;热法酸受黄磷支撑报价偏高,在比价竞争中处于劣势,开工下滑、实单较少,热法端需求压力逐步显现。
三、8 月磷酸出口 V 型反弹
海关 8 月明细数据落地:磷酸出口 3.45 万吨,环比 +40.8%(去年同期 3.3 万吨,同比 +4.5%),终结 6、7 月连续两月的回落——5 月 4.02 万吨高点、7 月 2.45 万吨谷底、8 月 3.45 万吨,标准 V 型。进口端仅 1.036 吨,对国内市场扰动较小。
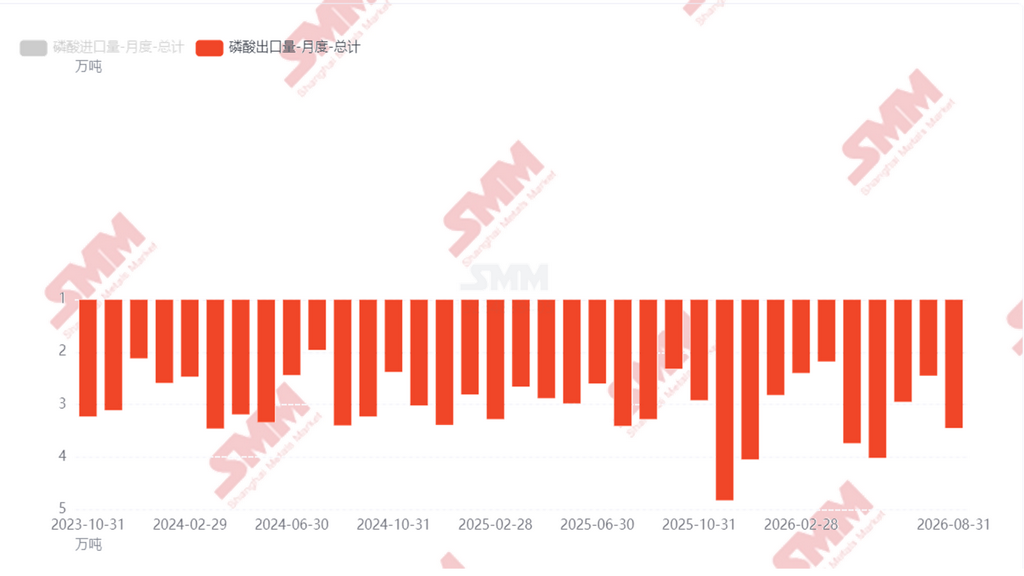
分省份来看:8 月出口反弹主要来自贵州、重庆、江苏出货量大幅修复。贵州自 7 月低位 0.31 万吨回升至 0.92 万吨,贡献最大增量;云南出口 0.67 万吨,虽环比有所回落,但出口体量仍处于高位;广西保持稳定输出。
分出口目的地:外需呈现多点回暖格局。泰国采购量由 7 月 0.37 万吨大幅攀升至 1.02 万吨,为本月最主要增量来源;韩国进口量降至第二,8 月进口 0.53 万吨;印尼、巴西、南非、澳大利亚采购量环比近乎翻倍,海外多点订单回暖。仅中国台湾、新加坡等少数区域采购环比走弱。
四、后续重点:
1.跟踪湿法 / 热法磷酸价差,价差持续扩张将继续挤压热法订单,拖累黄磷需求;
2.关注湿法新增货源消化及节前厂库累积,湿法库存走高可能压制湿法报价、收窄价差;
3.跟踪热法装置是否进一步降负荷,热法持续减产会逐步减少黄磷采购,进一步验证黄磷需求走弱。上游挺价和下游需求走弱形成博弈,价差未见修复前,黄磷缺乏新的向上驱动。


